
ブログ
デンタルローン・院内分割の使い方
「月々いくら」を計算する前に見ておきたい、お金が動く道すじ
デンタルローンとは、信販会社が治療費を医院にまとめて立て替え、患者さんがその会社へ分割で返していく仕組みです。医院と患者さんの二者だけで決める院内分割とは、契約の相手も、残る書類も別物です。名古屋でこの二つを比べるときに効いてくるのは、月々の額ではありません。お金が誰から誰へいつ動くかという道すじのほうで、その差は医療費控除が立つ年にまで届きます。この記事では、二つの違いと契約前に確かめたい点を整理します。
この記事でわかること
- デンタルローンと院内分割は、契約の相手も残る書類も違います
- 月々の額だけでは比べられず、揃えておきたい物差しが三つあります
- 医療費控除が立つ年は、支払い方法によって変わります
- 契約の前に確かめておきたい五つの点がはっきりします
支払い方法の相談は、総額が出たあとの事務手続きだと思われがちです。けれども実際には、方法によって契約の相手も、残る書類も、税の扱いも変わります。
デンタルローンは三者、院内分割は二者
デンタルローンは、法律の上では個別信用購入あっせんと呼ばれる仕組みです。患者さん・歯科医院・信販会社の三者が関わり、信販会社が治療費を医院にまとめて立て替えます。患者さんはその後、信販会社へ分割で返していきます(徳島県消費者情報センター「クレジットの基礎知識」)。医院から見れば入金は一度きり、患者さんから見れば支払い先が信販会社に変わります。
院内分割は、医院と患者さんの二者だけの取り決めです。信販会社が間に入らないため、審査という手続きがありません。そのかわり、条件も回数の上限も、医院ごとにまちまちです。
この二つの違いは、次の三つの場面で表に出てきます。
- 医療費控除がどの年に立つかが変わる
- 領収書として何が残るかが変わる
- 治療を続けられなくなったときに、誰と話すかが変わる
どれも治療の中身とは関係のない話に見えます。けれども、お口全体の治療のように数か月から一年以上かかる場合、この三つは現実の問題になります。年をまたぐこと、書類が要る場面が来ること、予定が変わること。どれも珍しくありません。
「月々」という数字は、比べる物差しにならない
支払い方法を調べ始めると、多くの方がまず月々の額に目を向けます。生活の実感に近い数字ですから、自然なことだと思います。ただ、この数字だけを並べても比較にはなりません。回数を伸ばせば月々の額は下がりますし、頭金を入れても下がります。同じ治療、同じ総額でも、条件の置き方ひとつで動いてしまうからです。
比べるなら、少なくとも三つを揃えて並べる必要があります。支払いを終える時期、手数料を含めた支払いの合計、そして医療費控除が立つ年です。この三つを揃えたうえで月々の額を見ると、数字の意味がはっきりします。「月々を下げる」ことと「負担を減らす」ことは、同じではありません。
総額が決まらないうちは、回数も決められない
支払い方法を先に決めてしまうと、無理が出ます。回数と月々の額を先に固めると、そこに収まるように治療の範囲を削ることになり、全体の設計が歪みます。どこまでを治療の対象にするかが決まり、総額の見当がついてから支払い方法を選ぶほうが、行き詰まりにくくなります。
その総額がどんな項目の積み上がりでできているかを先に押さえておくと、分割にかける金額がどこまでかも見当がつきます。検査と診断のうえでお出しする見積りには、工程ごとの内訳が並びます。
もうひとつ、分割の対象は自費の部分だけとは限りません。お口全体の治療では、保険で進める処置と自費で進める処置が同じ計画の中に混ざります。どこまで保険が使えるかによって、分割にかける金額そのものが変わります。
線引きを知ってから支払い方法を考えると、話が早くなります。
三者で結ぶか、二者で結ぶか|三つの支払い方を同じ物差しで並べる
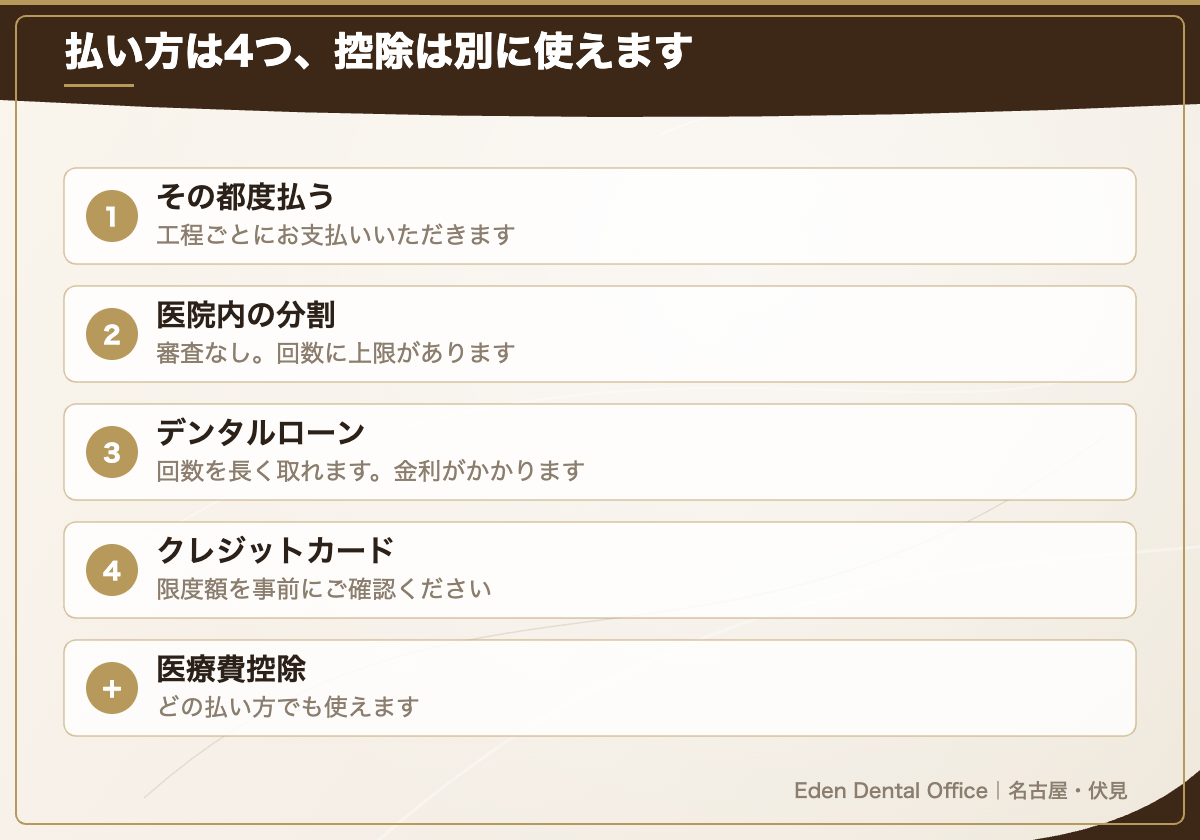
デンタルローン、院内分割、クレジットカードの分割。この三つを、月々の額ではなく仕組みで並べてみます。手数料の高さや年率は取り扱う会社と商品によって違い、条件も変わりますので、ここでは数字ではなく仕組みを比べます。
| 見る場所 | デンタルローン | 院内分割 | クレジットカードの分割 |
|---|---|---|---|
| 契約の相手 | 信販会社(医院を通して申込み) | 歯科医院 | カード会社 |
| 医院への入金 | 信販会社がまとめて立て替え | 回数に分けて医院が受け取る | カード会社からお店へ |
| 審査 | あり。信販会社が調べ、承認されると立替の契約が成立 | 通常なし。医院の判断 | カード発行時の利用枠の範囲内 |
| 使いみち | 歯科の治療費に限る作りが一般的 | その医院の治療費のみ | 使いみちは自由。他の支出と枠を分け合う |
| 医療費控除が立つ年 | 信販会社が立替払をした年(契約が成立した年)に、その全額 | その年に医院へ支払った額が、その年の対象 | 立替払いが行われた年 |
| 手数料部分の控除 | 対象外 | 手数料があれば、それも治療費ではない | 対象外 |
| 手元に残る書類 | 医院の領収書が出ないことがある。契約書・信販会社の領収書を保存 | 支払いのつど、医院の領収書 | カードの利用明細と医院の書類 |
| 通えなくなったとき | 医院と信販会社の双方に申し出が要る場面がある | 医院と直接、精算を話し合う | お店との精算。支払いを止められるかは取引の形による |
| 向いている場面 | 総額を先に決め、手元の資金を残したいとき | 回数が少なくてよく、手続きを簡単にしたいとき | 少額の追加分や、すぐに決めたいとき |
| 気をつけたい点 | 審査の結果によっては使えない。手数料が総額に上乗せされる | 回数の上限が短めになりやすく、条件が医院ごとに違う | 他の支出と枠を食い合う。残りの見通しが立ちにくい |
※スマートフォンでは表を横にスクロールできます
見落とされやすいのは「通えなくなったとき」の行
表の下から二段目、「通えなくなったとき」の行が、いちばん見落とされます。デンタルローンのような個別のクレジットでは、医院との間で問題が起きたときに支払いを止められる場合があります。ただし、そのときは医院だけでなく信販会社にも申し出る必要があります。しかも、支払期間が二か月未満の取引や、支払総額が四万円に満たない取引などは対象から外れます(同センター)。受け皿はあるものの、条件つきだということです。
支払いの見通しが立つかどうかで、受ける治療は変わる
「支払い方法など、治療の本筋とは関係ない」と感じる方もいらっしゃると思います。ところが、費用の見通しが立つかどうかは、受診するかどうかそのものを動かします。
カナダ統計局が2023〜2024年に行った全国規模の調査があります(Canadian Oral Health Survey、2025年2月公表。同国で初の全国口腔保健調査)。費用を理由に歯科の受診を避けたことがある人は、歯科保険を持たない層で45パーセント、持つ層で12パーセントだったと報告されています。過去1年間に歯科を受診しなかった人は28パーセントで、そのうち49パーセントが費用を理由に挙げていました。
これはカナダの制度を前提とした数字で、公的保険が歯科を広く支える日本にそのまま当てはまるものではありません。それでも、費用の払い方に見通しがあるかどうかが、治療を受けるか先延ばしにするかの分かれ目になりうる点は共通しています。名古屋でお口全体のご相談を受けていても、支払いの段取りが立った途端に治療の話が前へ進む場面は珍しくありません。
なお、見積りそのものをどう読み比べるかは、支払い方法とは別の技術が要ります。
同じ総額でも含まれている処置が違えば、比べたことになりません。
分割にしないほうがよい場面と、契約の前に確かめたい五つのこと
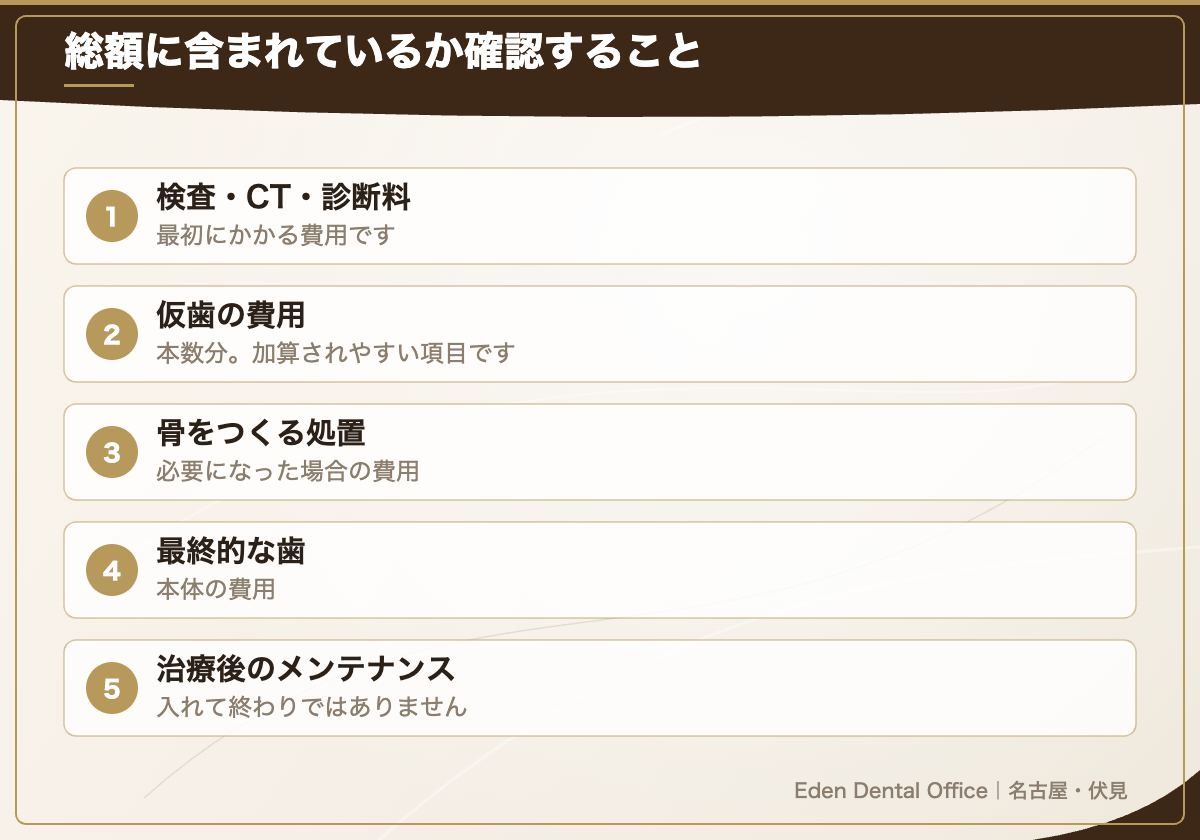
いったん立ち止まったほうがよい五つの場面
分割は万能ではありません。次のような場合は、いったん立ち止まったほうがよいと考えています。
- 治療の範囲がまだ固まっていない:抜くか残すかの判断が残っていたり、歯周治療への反応を見ている段階では、総額が動きます。動く前提の金額で長い契約を結ぶと、あとから追加の手続きが要ります。
- 今の収入の見通しが不確かである:治療は数か月から一年以上で終わりますが、支払いはその後も続きます。治療が終わったあとに支払いだけが残る期間を、生活の側が受け止められるかどうか。ここが分かれ目です。
- 月々の額だけで回数を決めようとしている:回数を伸ばせば月々の負担は下がりますが、手数料は総額に乗ります。減るのは一回あたりの額であって、支払う合計ではありません。
- 急いで決めなければならない事情がある:治療そのものを急ぐ場合でも、痛みや感染への対応と、全体の契約を結ぶことは切り離せます。先に痛みを止め、設計と支払いは落ち着いてから決める進め方があります。
- 説明を受けた内容が、書面に残っていない:口頭で聞いた条件と、契約書に書かれた条件が食い違うことがあります。分割の回数、手数料の扱い、中断したときの精算方法。この三つは、書面のどこに書いてあるかを指し示してもらえる状態が望ましいと考えています。
分割が助けになるのは、輪郭が定まっているとき
逆に、分割が助けになるのは、総額の見当が定まっていて、支払いを終える時期の見通しも立つ場面です。手元の資金を全部使い切らずに治療を始められることには、意味があります。治療の途中で思わぬ出費が重なったときに、方向を変える余地が残るからです。
契約の前に、ご自身で確かめておきたいこと
- ☑ 総額のうち、確定している部分と動きうる部分はどこか。「動く可能性がある項目」を先に聞いておくと、あとで追加が出ても受け止め方が変わります
- ☑ 支払いが終わる時期はいつか。治療の終わりと支払いの終わりは一致しません。両方をカレンダーに書き出してみてください
- ☑ 途中で通えなくなったとき、どう精算するのか。引っ越し、転勤、体調の変化。起こりうる前提で、書面のどこに書かれているかを確かめます
- ☑ 領収書として何が残るのか。ローンでは医院の領収書が出ないことがあります。確定申告で困らないよう、何を保管すればよいかを聞いておきます
- ☑ 一度に契約せず、区切って進める道はあるか。全体を一本の契約にまとめる方法だけが選択肢ではありません
区切り方は、治療計画の組み方と直結している
最後の点は、治療計画の組み方と直結しています。段階の切れ目を「ここで一度止まっても、始める前より悪くなっていない」場所に置いておけば、支払いの区切りもそこに合わせられます。
順序の考え方を知ってから支払いを設計すると、無理のない区切りが見つけやすくなります。
支払いの計画は、治療期間の見通しとセットで考えるものです。期間に幅が出る理由を知らないまま回数を決めると、想定より長引いたときに落ち着かなくなります。
逆に、通院の間隔を詰めて短い期間にまとめる組み方を選べば、治療期間と支払い期間の重なり方も変わります。
ゴールを先に合意する|支払いの回数は、そのあとで決まる
完成形の模型を先に見てもらう、という順序
私が米国の大学院で被せ物や入れ歯で補う治療を学んだとき、診断の進め方は、それまで見てきた順序と前後が入れ替わっていました。お口全体を扱う症例では、まず完成形の模型をつくります。ワックスで歯の形を築き上げた、治療が終わったときの姿です。それを患者さんと一緒に見て、ここを目指すという合意ができてから、ようやく最初の一本に手をつける。手を動かす前に、行き先の絵を共有しておく順序でした。
この順序は、費用の説明にもそのまま効いてきます。完成形が先に共有されていれば、総額がどの範囲で動きうるかも先に説明できるからです。「この部分は確定、この部分は歯ぐきの反応を見てから」と分けて示せます。逆に、行き先の絵がないまま進むと、費用は治療のたびに後から積み上がっていき、患者さんは終わりの見えない支出に付き合うことになります。分割の設計が難しくなるのは、金額が大きいからではなく、輪郭が定まらないからです。
費用の話をいつ切り出すか、という長年の課題
支払い方法の話は、たいてい計画の説明が一通り終わったあとに出てきます。カウンセリングルームで資料を見終えた方が、少し間を置いてから「それで、支払いはどうすれば」と口を開く。あの数秒の間をどう減らすかが、私の長年の課題でした。被せ物や入れ歯の設計、噛み合わせ、治療計画をテーマに歯科医師向けの講演や勉強会に呼んでいただくことがありますが、私はそこでも費用の切り出し方を計画の一部として扱っています。早すぎると、予算の枠に合わせて設計が縮み、本来必要な処置が落ちます。遅すぎると、患者さんが判断する材料を持たないまま治療が進みます。
私が線を引いているのは、初診で口頭でお伝えする内容と、書面で確定させる内容の境目です。検査前の数字は幅が大きく、それを総額として受け取られると、あとで動いたときに不信につながります。ですから初診では「どの範囲を扱うと、どのくらいの幅で動きうるか」までをお伝えし、確定した金額は検査と診断のあとに書面でお示ししています。
私の考えでは、順序は「範囲を決める → 総額の見当を出す → 支払い方法を選ぶ」です。予算が限られている場合でも、削るのは治療の質ではなく範囲です。今期はここまで、次はここから、と区切る。この区切り方であれば、一つひとつの処置は最後まで仕上げられます。名古屋でデンタルローンや院内分割のご相談をいただくときも、月々の額の話に入る前に、まずこの区切りを一緒に決めるところから始めています。
分割払いと医療費控除は、どこでつながるか
支払い方法の選び方が税の扱いに効いてくることは、意外に知られていません。国税庁のタックスアンサー「医療費控除の対象となる歯の治療費の具体例」(1128番)には、歯科ローンについて次の記載があります。
- 信販会社が立替払をした金額は、その患者のその立替払をした年(歯科ローン契約が成立した時)の医療費控除の対象になる
- 歯科ローンに係る金利および手数料相当分は、医療費控除の対象にならない
- 患者が医院の領収書を受け取らない場合は、支出を証明する書類として歯科ローンの契約書や信販会社の領収書を保存する
つまり、三十六回払いであっても、控除の対象は契約が成立した年に一度で立ちます。翌年以降の返済分を、その年の医療費として数えるわけではありません。一方、院内分割のように医院へ直接支払う場合は、国税庁の確定申告書等作成コーナーが示すとおり、治療中に年をまたぐときはそれぞれの年に支払った額が各年分の対象になります。控除を一年に集めるか、複数年に分けるか。この違いは、その年の所得によって有利にも不利にも働きます。
控除の計算方法や、対象になる費用の範囲そのものは、別に一本の記事で扱っています。
支払い方法を決める前にそちらを読んでおくと、どの年に控除を立てたいかという見方から方法を選べるようになります。
名古屋でデンタルローンの月々の負担を検討している方へ|まとめとよくあるご質問
デンタルローンと院内分割は、どちらが得かで比べる対象ではありません。契約の相手が三者か二者か、医療費控除がどの年に立つか、手元に何の書類が残るか、通えなくなったときに誰と話すか。この四点の違いを見て、ご自身に合うほうを選びます。
そして、順序が大切です。総額の見当が出る前に月々の額を決めると、治療の範囲がそこに引きずられます。範囲を決め、総額の見当をつけ、そのうえで支払い方法を選ぶ。名古屋でデンタルローンの月々の負担を検討されている方も、まずは検査と診断の結果を見てからで構いません。費用と期間の全体像を見渡したい方は、こちらにまとめてあります。
地下鉄伏見駅7番出口から徒歩2分、完全予約制です。診療室は半個室、費用のご相談を伺うカウンセリングルームは完全個室です。費用の話が気まずい方のために、無料相談を用意しています。遠方の方はZoomでのご相談もできます。
よくあるご質問
Q1. 治療が終わったあとも、デンタルローンの月々の支払いは続きますか。
契約した回数によっては続きます。治療期間と支払い期間は別のものだからです。たとえば治療が一年で終わっても、回数を長く設定していれば、その後も支払いだけが残ります。契約の前に、治療の終わりの見込みと支払いが終わる時期を並べて確認しておくところです。逆に、支払いが終わる時期に合わせて回数を選ぶ決め方もできます。どちらがご自身の生活に合うかを、遠慮なくご相談ください。
Q2. 審査に通らなかった場合、治療はあきらめることになりますか。
そうとは限りません。審査は信販会社が行うもので、その結果だけで治療できるかどうかが決まるわけではありません。院内分割の取り扱いがあるかを確かめる、治療の範囲を区切って今期の金額を下げる、保険で進められる処置を先に行う、といった別の道があります。名古屋でお口全体のご相談を受けるときも、審査の結果を前提にせず、複数の進め方を並べてお話しするようにしています。審査に通らなかったとお話しいただいても、こちらの対応が変わることはありません。
Q3. ローンで支払うと、医療費控除は受けられなくなりますか。
受けられます。ただし、対象になる年と金額の考え方が変わります。国税庁は、信販会社が立替払をした金額は立替払をした年(契約が成立した年)の医療費控除の対象になるとしています。また、金利および手数料相当分は対象になりません。医院の領収書が出ない場合は、ローンの契約書や信販会社の領収書を保存しておいてください。詳しい計算方法は、医療費控除の記事で扱っています。他院で示された計画についてご意見が欲しい場合は、セカンドオピニオン外来(5,500円税込)もご利用いただけます。
Q4. 何年も歯医者に行っていないうえ、お金の話から相談するのは気が引けます。
そのお気持ちのままで大丈夫です。予算の話をされたからといって、治療の質を落とすことはありません。落とすのは質ではなく、今期に扱う範囲です。範囲を区切って進めれば、一つひとつの処置は最後まで仕上げられます。また、長く受診していなかったことを、こちらから責めることはありません。今のお口の状態を確かめ、どこから手をつけられるかを一緒に考えます。まずは無料相談で構いません。
※お口の状態には個人差があり、適した治療や結果は人によって異なります。検査・診断のうえで、費用・期間・主なリスクをまとめてご説明し、書面でお渡ししたうえで進めます。支払い方法の取り扱いや条件は医院や信販会社によって異なりますので、契約の前に書面でご確認ください。
同じハブに属する記事です。この記事で詳しく触れなかった論点は、それぞれの記事にまとめています。
監修者情報
EDEN DENTAL OFFICE (エデン デンタル オフィス)
院長 村井亮介
名古屋中区の伏見駅から徒歩2分の「エデンデンタルオフィス」では、米国補綴専門医の資格を持つ院長が、10年、20年先を見据えた精密な治療を提供します。歯科医院特有の緊張感を和らげるため、家族のように寄り添う丁寧な対話を重視。患者様の背景や「どうなりたいか」という想いを深く汲み取り、できる限りの最高の治療クオリティーを常に心掛けております。
経歴
- 愛知学院大学歯学部歯学科卒業
- 大手歯科医療法人勤務
- インディアナ大学歯学部補綴科卒業
資格
- 米国補綴専門医
所属学会
- 日本補綴歯科学会
- ACP american academy of prosthodontics member
- ITI international team
for implantology 会員 - AO academy of
osseointegration 会員
CONSULTATION 無料相談・セカンドオピニオン
インプラントをはじめ、審美補綴や義歯などの外科的治療に関するご相談を承っております。その他の治療内容についてもお気軽にお問い合わせ下さい。